Domain gleichstromgenerator.de kaufen?
Wir ziehen mit dem Projekt
gleichstromgenerator.de um.
Sind Sie am Kauf der Domain
gleichstromgenerator.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gleichstromgenerator.de kaufen?
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Extech 412355A Kalibrator Spannung, StromDas 412355A ist eine präzise "Quelle" für Kalibriergeräte und zur Messung von Gleichspannungsprozesssignalen bestens geeignet. Durch das große LC-Display zeigt es die Werte in mA oder auch als % des 0 - 24 mA-Bereiches oder als mV bei Spannungsbereichen an. Das Gerät besitzt 5 gespeicherte Kalibrierungswerte, mit denen ein schneller Arbeitsablauf gesichert wird. Die Kalibrierquelle kann mit Leichtigkeit von 0 - 25 mA und 0 - 10 V eingestellt werde.286,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Spannung/Strom-Messkopf BTL-AArt des Zubehörs/Ersatzteils=BananenkupplungZubehör=jaErsatzteil=neinSet-Ausführung=neinMit Koffer/Tasche=neinStecktechnik=4 mm SicherheitsstecktechnikWerkstoff des Isoliermaterials=Polyvinylchlorid (PVC)Max. Arbeitsspannung=600 VMesskreiskategorie=CAT III72,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fluke 715 Kalibrator Spannung, Strom 620101Der Fluke 715 Volt-/mA-Kalibrator bietet hervorragende Leistung, Langlebigkeit und Zuverlässigkeit. Der Kalibrator, der über das gleiche robuste Gehäuse wie die Fluke Digitalmultimeter der Serie 80 verfügt, ist kompakt, leicht und einfach zu tragen. Dank seiner Drucktasten-Benutzeroberfläche, die auch bei den multifunktionalen dokumentierenden Prozesskalibratoren der Serie 740 zum Einsatz kommt, ist der Fluke 715 extrem einfach zu bedienen. Er ist unempfindlich gegenüber elektromagnetischen Störungen, staub- und spritzwassergeschützt und hat eine abnehmbare Batterieklappe, die den Batteriewechsel schnell und einfach macht.2334,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT CC-421 Kalibrator Strom, SpannungSetzen Sie den CC-421 sowohl als Prozess-Kalibrator als auch als Messgerät von Prozess-Signalen ein. Der CC-421 verbindet vier Funktionen in einem Gerät: Präzise Gleichstrom-Quelle . Messung von Prozess-Strömen . Versorgen und Messen von 2-Leiter-Schleifenstrom-Anlagen . Präzise Gleichspannungs-Quelle. Über insgesamt nur drei Schiebeschalter und ein Mehrgang-Poti ist das Gerät unkompliziert zu bedienen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Akyga AK-EC-15 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Das Akyga® AK-EC-15 Ladegerät wurde für aus Amerika importierte Elektroautos entwickelt. Es hat einen Standard für diese Autos Typ 1 Stecker, der aus hochfestem Material hergestellt ist. So muss bei einem versehentlichen Fallenlassen oder Überfahren kein neues Ladegerät gekauft werden. Darüber hinaus ist das 5 m lange Kabel mit einer speziellen ControlBox ausgestattet. Sie dient zur Einstellung des Stroms und zur Überwachung der aktuellen Ladeparameter. Der eingebaute LED-Bildschirm zeigt an: Ladestrom und -leistung, Netzspannung, Energieverbrauch des Geräts, Temperatur des Ladegeräts und Ladezeit. Darunter befinden sich Tasten zur Auswahl der Stromstärke und zur Einstellung der Ladezeitbegrenzung. Es stehen fünf Stromstärken zur Verfügung: 6, 10, 16, 20 und 32 A. Auf diese Weise können Sie sicher sein, dass das interne Ladegerät Ihres Elektroautos nicht mehr Strom verbraucht, als Ihre Anlage verkraften kann. Der für das Ladegerät verwendete IEC 60309-Stecker ist für 32 A ausgelegt, was einer Leistung von bis zu 7,2 kW entspricht. Um das Ladegerät in vollem Umfang nutzen zu können, sind daher eine robuste Elektroinstallation und ein geeigneter Schutz erforderlich. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Nissan Leaf, Nissan NV200 SE VAN, Citroen C-Zero, Fisker Karma, Ford Focus Electric, Ford C-Max Energi, Peugeot iOn, Peugeot Galicia, Opel Ampera, Chevrolet Volt, Smiths Edison VAN, Smiths Newton, Tata Indica Vista EV, Toyota Prius, Mistubishi I-Miev, Mitsubishi Outlander PHEV, Mia Electric Van, Mia Electric Car, Kia Soul.409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech 412355A Kalibrator Spannung, StromDas 412355A ist eine präzise "Quelle" für Kalibriergeräte und zur Messung von Gleichspannungsprozesssignalen bestens geeignet. Durch das große LC-Display zeigt es die Werte in mA oder auch als % des 0 - 24 mA-Bereiches oder als mV bei Spannungsbereichen an. Das Gerät besitzt 5 gespeicherte Kalibrierungswerte, mit denen ein schneller Arbeitsablauf gesichert wird. Die Kalibrierquelle kann mit Leichtigkeit von 0 - 25 mA und 0 - 10 V eingestellt werde.286,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Spannung/Strom-Messkopf BTL-AArt des Zubehörs/Ersatzteils=BananenkupplungZubehör=jaErsatzteil=neinSet-Ausführung=neinMit Koffer/Tasche=neinStecktechnik=4 mm SicherheitsstecktechnikWerkstoff des Isoliermaterials=Polyvinylchlorid (PVC)Max. Arbeitsspannung=600 VMesskreiskategorie=CAT III72,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Fluke 715 Kalibrator Spannung, Strom 620101Der Fluke 715 Volt-/mA-Kalibrator bietet hervorragende Leistung, Langlebigkeit und Zuverlässigkeit. Der Kalibrator, der über das gleiche robuste Gehäuse wie die Fluke Digitalmultimeter der Serie 80 verfügt, ist kompakt, leicht und einfach zu tragen. Dank seiner Drucktasten-Benutzeroberfläche, die auch bei den multifunktionalen dokumentierenden Prozesskalibratoren der Serie 740 zum Einsatz kommt, ist der Fluke 715 extrem einfach zu bedienen. Er ist unempfindlich gegenüber elektromagnetischen Störungen, staub- und spritzwassergeschützt und hat eine abnehmbare Batterieklappe, die den Batteriewechsel schnell und einfach macht.2334,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT CC-421 Kalibrator Strom, SpannungSetzen Sie den CC-421 sowohl als Prozess-Kalibrator als auch als Messgerät von Prozess-Signalen ein. Der CC-421 verbindet vier Funktionen in einem Gerät: Präzise Gleichstrom-Quelle . Messung von Prozess-Strömen . Versorgen und Messen von 2-Leiter-Schleifenstrom-Anlagen . Präzise Gleichspannungs-Quelle. Über insgesamt nur drei Schiebeschalter und ein Mehrgang-Poti ist das Gerät unkompliziert zu bedienen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
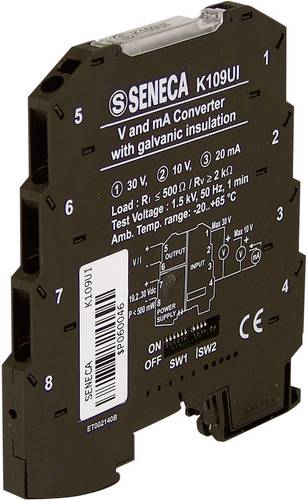
Wachendorff WK109UI0 Signalwandler Strom/Spannung WK109UI0Wandler mit galvanischer 3-Wege Trennung für Strom/Spannung. Strom- und Spannungseingänge und Ausgänge über DIP-Schalter einstellbar. Schmales 6,2 mm breites Gehäuse. Hohe Auflösung mit 14 Bit. Spannungsversorgung über Klemmenanschluss. Einfache Hutschienenmontage.171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.